


Daudz svarīgāk par pelnīt vairāk ir sakārtot savu dzīvi tā, lai nauda, laiks un lēmumi strādā tavā vietā. Nekustamais īpašums šajā kontekstā nav tikai mājoklis, bet gan instruments, kas palīdz izveidot stabilu un prognozējamu finanšu sistēmu.
Šis raksts palīdz tev saprast, kā īpašums pārvērš ikmēneša izdevumus ilgtermiņa kapitālā, kā tas palīdz veidot stabilu finanšu pamatu un kā pieņemt lēmumus, kas strādā tavā labā gadiem uz priekšu.
Kā īpašums veido stabilu finanšu pamatu
Nekustamais īpašums šeit darbojas kā pamatelements, jo tas apvieno trīs svarīgas lietas: piespiedu uzkrāšanu, vērtības saglabāšanu un potenciālu ienākumu plūsmu.
Kad tu iegādājies nekustamo īpašumu, tu faktiski izveido mehānismu, kas katru mēnesi pārvērš daļu no taviem ienākumiem kapitālā. Atšķirībā no brīvprātīgas krāšanas, kur nepieciešama disciplīna un motivācija, šeit sistēma darbojas automātiski. Tas nozīmē, ka pat tad, ja tev nav ideālas finanšu disciplīnas, tu joprojām virzies uz stabilitāti.
Papildus tam īpašums kalpo kā vērtības “enkurs”. Kamēr nauda kontā var zaudēt vērtību inflācijas dēļ, īpašums bieži vien šo efektu kompensē vai pat pārsniedz. Rezultātā tu ne tikai saglabā savu kapitālu, bet arī palielini to.
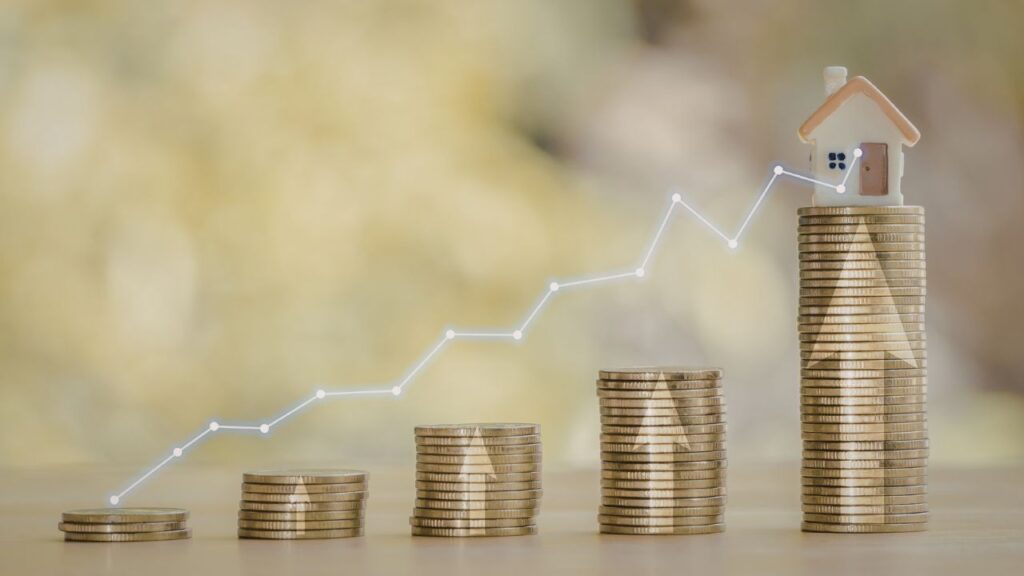
Kad īpašums sāk strādāt tavā vietā
Viens no būtiskākajiem lūzuma punktiem ir brīdis, kad īpašums sāk ģenerēt ienākumus, kas var būt gan pilna apjoma investīciju īpašums, gan arī daļēja izīrēšana. Šeit svarīgi saprast cēloņus un sekas. Ja tu iegādājies īpašumu ar domu par īri, tad katrs mēneša maksājums no īrnieka palīdz segt tavas izmaksas vai pat rada peļņu. Laika gaitā, samazinoties kredīta atlikumam, šī naudas plūsma kļūst arvien izdevīgāka.
Tas nozīmē, ka tu pakāpeniski pārej no situācijas, kur tu maksā par dzīvošanu, uz situāciju, kur citi maksā tev. Šī pāreja ir viens no spēcīgākajiem finanšu stabilitātes elementiem, jo tā samazina tavu atkarību no viena ienākumu avota.
Vērtības pieaugums
Kamēr īres ienākumi ir redzami un taustāmi, īpašuma vērtības pieaugums bieži vien notiek fonā. Tieši tāpēc tas tiek novērtēts par zemu. Laika gaitā īpašuma vērtību ietekmē:
- Inflācija
- Ekonomikas attīstība
- Infrastruktūras uzlabojumi
- Pieprasījuma pieaugums
Rezultāts ir tāds, ka pat bez aktīvas iesaistes tu vari iegūt būtisku kapitāla pieaugumu. Šis pieaugums kļūst īpaši nozīmīgs brīdī, kad īpašumu pārdod vai izmanto kā nodrošinājumu citiem ieguldījumiem.
Ilgtermiņa instruments
Nekustamais īpašums vislabāk strādā tiem, kas domā ilgtermiņā. Īstermiņā var būt svārstības, neparedzēti izdevumi vai tirgus korekcijas. Taču ilgtermiņā galvenie faktori ir inflācija, pieprasījums un uzkrājums, kas spēlē tavā labā. Tu nevis mēģini “uzminēt tirgu”, bet veido sistēmu, kas ar laiku kļūst arvien stabilāka.
Šeit ir viens svarīgs princips, kas nozīmē, jo mazāk lēmumu jāpieņem ikdienā, jo lielāka iespēja, ka tu noturēsi kursu. Īpašums šo principu atbalsta, jo tas strukturē gan maksājumus, gan uzkrājumu.
Īre vai īpašums
Īre no vienas puses ir vienkārša un elastīga. Tu vari viegli mainīt dzīvesvietu, tev nav jāuzņemas rūpes par īpašuma uzturēšanu un nav ilgtermiņa saistību. Tomēr ilgtermiņā visa samaksātā nauda pazūd bez jebkādas atdeves.
Savukārt nekustamā īpašuma iegāde nozīmē lielāku disciplīnu, bet arī pavisam citu rezultātu. Ikmēneša maksājums bieži vien ir līdzīgs īrei, bet būtiskā atšķirība ir tā, ka katrs maksājums palielina tavu kapitālu.
Kā īpašums strādā tavā vietā
Ja maksājumi ir strukturēti un automatizēti, īpašums kļūst par sistēmu, kas darbojas bez pastāvīgas tavas iesaistes. Tu samazini vajadzību pieņemt atkārtotus finanšu lēmumus un izvairies no impulsīviem tēriņiem. Tas ļauj fokusēties uz svarīgākām lietām, kamēr finanšu pamats tiek būvēts fonā.
Nekustamais īpašums un auto
Daudzi cilvēki izvēlas komfortu pirms stabilitātes, nopērkot auto. Protams, laba iespēja izdevīgi nopirkt auto ir jāizmanto, taču jāatceras, ka tas sniedz tūlītēju ērtību, bet finansiāli gandrīz vienmēr ir zaudējošs darījums, jo zaudē vērtību un rada izmaksas.
Savukārt nekustamais īpašums saglabā vai palielina savu vērtību un var kļūt par ienākumu avotu. Tāpēc loģiskā secība ir vispirms veidot aktīvus un tikai pēc tam fokusēties uz komfortu.
Kā sākt bez pārslodzes
Pirmais solis ir definēt mērķi. Vai īpašums būs paredzēts dzīvošanai, ienākumu gūšanai vai abu kombinācijai? No šī lēmuma izriet viss pārējais, gan budžets, gan atrašanās vieta, gan riska līmenis. Bez šī skaidrības punkta tu riskē pieņemt emocionālus lēmumus, kas ilgtermiņā maksā dārgi.
Tālāk nāk skaitļi. Nevis aptuveni, bet konkrēti. Cik maksā īpašums? Cik būs ikmēneša maksājums? Cik vari segt tu pats un cik potenciāli īrnieks? Ja īpašums ilgtermiņā spēj nosegt pats sevi vai vismaz būtiski samazināt tavu finansiālo slogu, tad tu esi uz pareizā ceļa.
Finansējums ir nākamais kritiskais posms. Hipotekārais kredīts pats par sevi nav ne labs, ne slikts. Ja to izmanto pārdomāti, tas ļauj tev iegūt aktīvu agrāk un izmantot laiku savā labā. Fiksēti vai prognozējami maksājumi palīdz ieviest stabilitāti, savukārt pārāk optimistiski aprēķini var radīt spiedienu. Tāpēc galvenais ir izvēlēties tādu maksājuma līmeni, kas tev ļauj justies droši arī neparedzētās situācijās, un tieši šeit būtiska nozīme ir tam, lai tu izvēlētos izdevīgu hipotekāro kredītu, kas ilgtermiņā samazina kopējās izmaksas un palīdz tev veidot stabilu finanšu pamatu, nevis papildu slogu.
Tev nav jāuzreiz jāiegādājas ideālais īpašums vai jāveido investīciju portfelis. Daudz efektīvāk ir sākt ar vienu pārdomātu soli, kas izveido pamatu. Kad sistēma sāk strādāt, maksājumi notiek automātiski, īpašums saglabā vai palielina vērtību, un, iespējams, sāk nest ienākumus, tad tu vari pieņemt nākamos lēmumus jau no daudz stabilākas pozīcijas.
Galvenais ir darīt nevis maksimāli ātri, bet gan stratēģiski un ilgtspējīgi. Jo nekustamais īpašums ir instruments, kas ar laiku strādā arvien vairāk tavā labā.
Gudri ieguldījumi īpašumā
Nekustamais īpašums ir instruments, kas palīdz veidot stabilu finanšu pamatu, apvienojot uzkrājumu, ienākumus un vērtības pieaugumu vienā sistēmā. Ja tu pieej tam stratēģiski, tas kļūst par vienu no spēcīgākajiem rīkiem, kas ilgtermiņā strādā tavā vietā. Un tieši tas ir efektīvas dzīves mērķis, kas nozīmē mazāk haosa, vairāk sistēmas un skaidrs virziens uz priekšu.